Dlouhodobý investiční produkt (DIP) je od 1. 1. 2024 daňově podporovaný rámec pro spoření na stáří. Nejde o jeden fond, ale o smlouvu s poskytovatelem ze seznamu ČNB, uvnitř které držíte např. ETF, fondy nebo akcie. V roce 2026 platí společný odpočet od základu daně až 48 000 Kč ročně (s DPS a dalšími produkty) a podmínka výběru 120 měsíců + kalendářní rok 60 let. Níže ověřené limity, srovnání s DPS a checklist, jak začít.
Pokud do DIP plánujete i jednotlivé americké akcie, podívejte se na srovnání akcie Nvidia vs AMD v roce 2026 s daněmi pro investory z Česka.
Upozornění: Článek je pouze informativní a není finanční ani investiční poradenství. Před rozhodnutím si ověřte aktuální podmínky u poskytovatele.
V tomto článku 10 kapitol
Co je DIP a jak vzniká
Podle Ministerstva financí ČR je DIP souhrnné označení investičních nebo spořicích produktů, které pomáhají zabezpečení na stáří a mohou mít daňovou podporu. Vzniká novou smlouvou mezi spotřebitelem a poskytovatelem — žádná starší smlouva o investování se automaticky nestává DIP. Sjednat jej lze od 1. 1. 2024.
Poskytovatelem smí být banka, spořitelní a úvěrní družstvo, obchodník s cennými papíry, investiční společnost, samosprávný investiční fond nebo obdobná zahraniční osoba oprávněná v ČR. Poskytovatel musí být zapsán v seznamu poskytovatelů DIP vedeném Českou národní bankou; jinak mu hrozí pokuta. Do DIP lze podle MF dávat peněžní prostředky, burzovně obchodované akcie a dluhopisy (včetně zahraničních, případně státní/kryté dluhopisy ze zemí EU), podílové listy a deriváty sloužící k zajištění měnového nebo úrokového rizika.
Daňové zvýhodnění DIP 2026 (ověřeno 28. 10. 2026)
Klíčová čísla vycházejí z FAQ Ministerstva financí k DIP a z výkladu Finanční správy k zákonu o daních z příjmů (zejm. § 15a–15b ZDP ve znění po zákoně č. 462/2023 Sb.):
- Odpočet od základu daně až 48 000 Kč ročně — společný limit za všechny daňově podporované produkty spoření na stáří a pojištění dlouhodobé péče (DIP, DPS/penzijní připojištění, vybrané životní pojištění atd.).
- U DPS/penzijního připojištění se do odpočtu počítají příspěvky účastníka nad 1 700 Kč měsíčně (u starobních důchodců jiný režim — viz MF).
- Příspěvek zaměstnavatele je na straně zaměstnance osvobozen od daně (a typicky i odvodů v příslušném režimu) až do 50 000 Kč ročně v úhrnu za podporované produkty — jde o samostatný strop, ne o „druhých 48 000 Kč“ k vlastnímu odpočtu.
- Pravidlo 120/60: výběr s zachováním podpory nejdříve po 120 kalendářních měsících od vzniku produktu a nejdříve v kalendářním roce dosažení 60 let. Předčasný výběr (byť koruny) znamená dodanění dříve uplatněné podpory až 10 let zpětně — s výjimkami (např. invalidita III. stupně, převod celého DIP na jiný DIP).
- Více DIP u různých poskytovatelů nevytvoří více limitů 48 000 Kč. Víc než 48 000 Kč ročně vložit můžete, ale daňovou podporu dostanete jen k části v rámci limitu; omezení nakládání platí na všechny vložené prostředky.
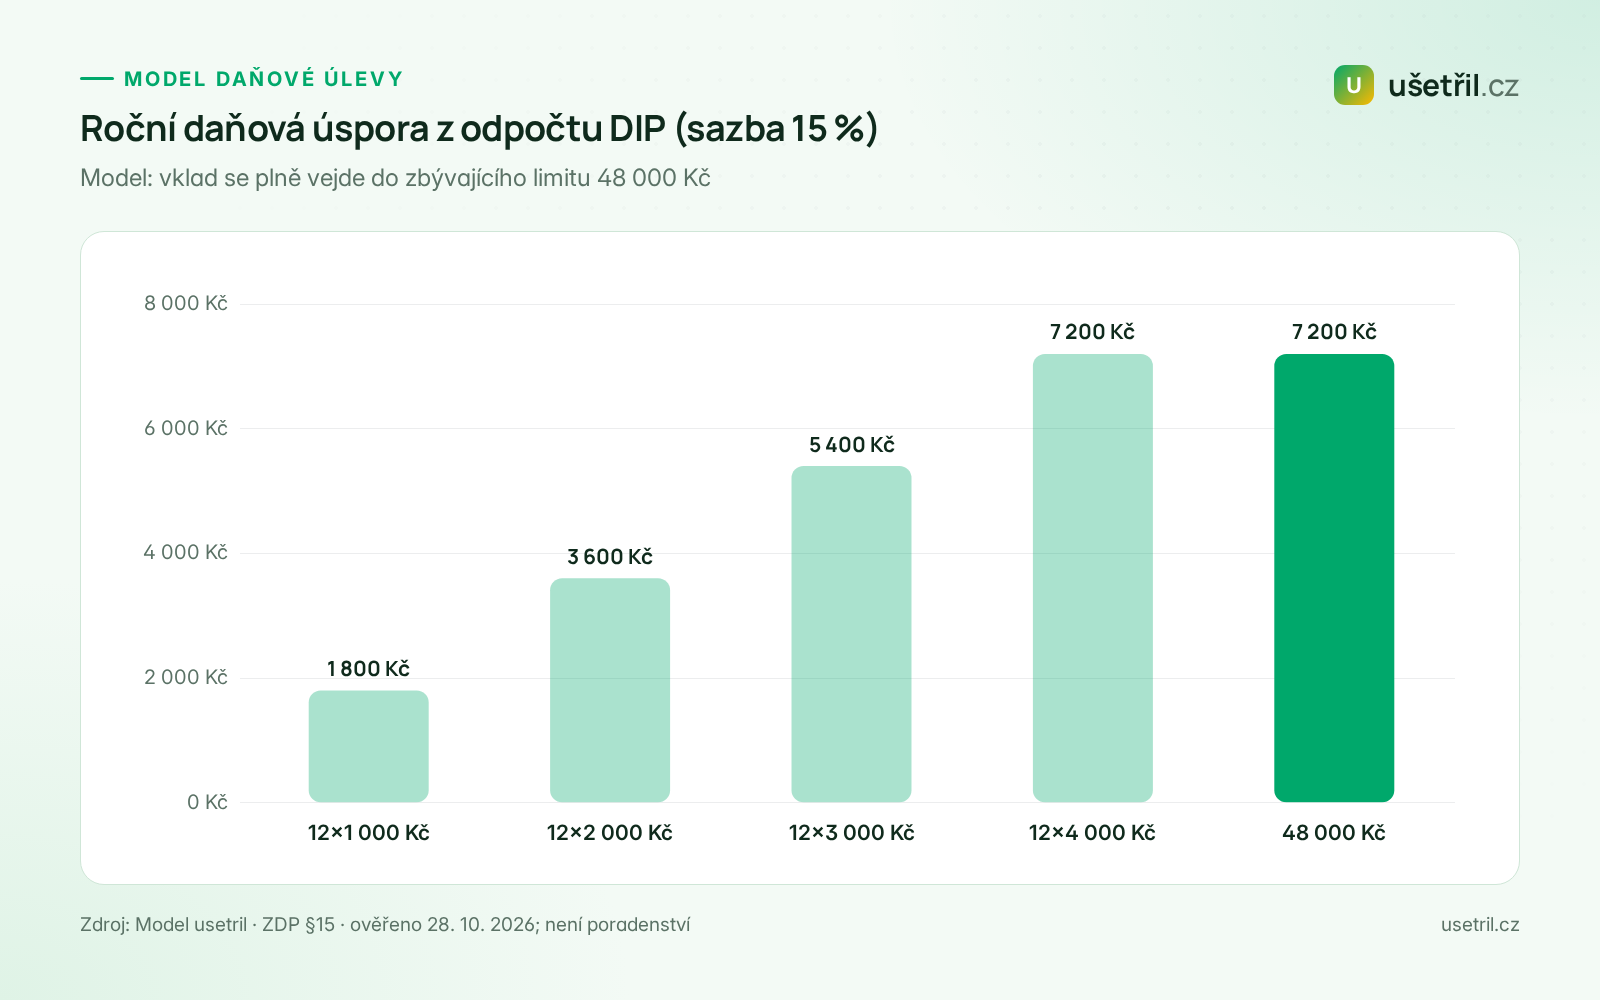
Modelová úspora při plném limitu 48 000 Kč: při sazbě daně 15 % až 7 200 Kč, při 23 % až 11 040 Kč — jen pokud máte dostatečný základ daně. Nejde o garantovaný výnos investice.
Originální prvek: model daňové úlevy při konkrétních vkladech
Následující tabulka je vlastní model (ne nabídka produktu). Předpoklady: celý vklad se vejde do zbývajícího limitu 48 000 Kč, sazba daně 15 %, 12 stejných měsíčních vkladů, žádný souběžný odpočet z DPS. Ověření limitu: MF ČR / Finanční správa, 28. 10. 2026.
| Měsíční vklad | Roční vklad | Do odpočtu (model) | Úspora při 15 % | Úspora při 23 % |
|---|---|---|---|---|
| 1 000 Kč | 12 000 Kč | 12 000 Kč | 1 800 Kč | 2 760 Kč |
| 2 000 Kč | 24 000 Kč | 24 000 Kč | 3 600 Kč | 5 520 Kč |
| 3 000 Kč | 36 000 Kč | 36 000 Kč | 5 400 Kč | 8 280 Kč |
| 4 000 Kč | 48 000 Kč | 48 000 Kč | 7 200 Kč | 11 040 Kč |
| 5 000 Kč | 60 000 Kč | 48 000 Kč* | 7 200 Kč | 11 040 Kč |
*Nad 48 000 Kč už odpočet neroste; prostředky navíc zůstávají vázané pravidlem 120/60. Pokud už posíláte např. 2 500 Kč/měs. do DPS, do odpočtu z DPS jde část nad 1 700 Kč (800 × 12 = 9 600 Kč) a na DIP zbývá z limitu jen 38 400 Kč.
DIP vs DPS: srovnání s ověřenými limity
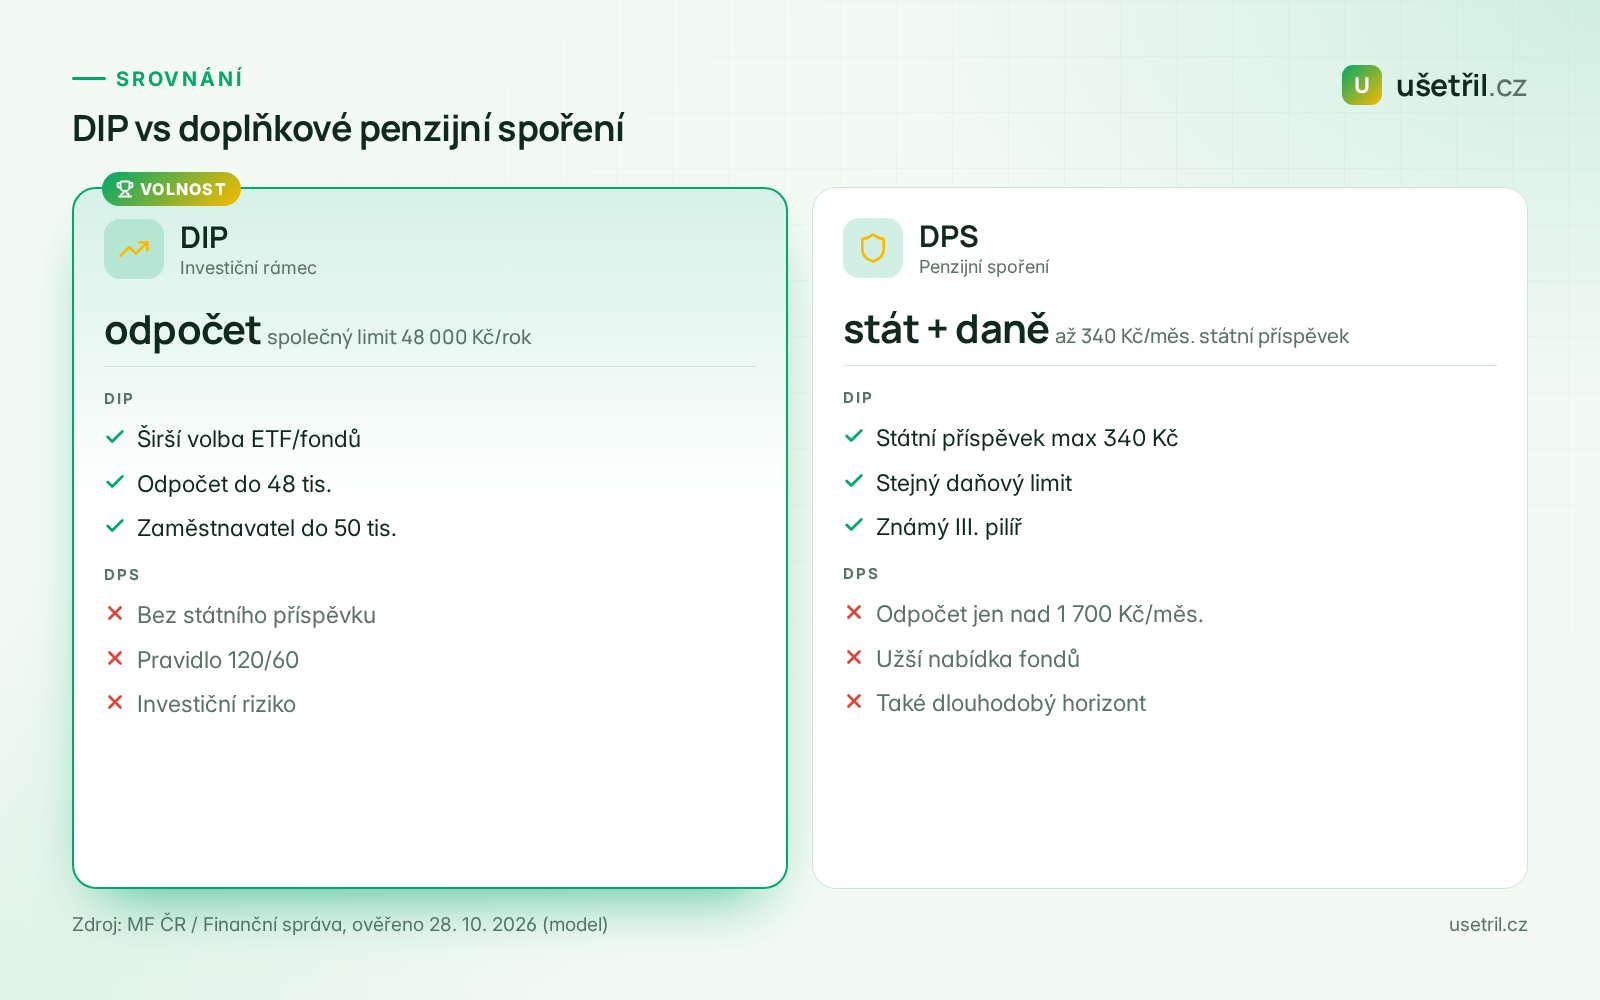
Doplňkové penzijní spoření (DPS) má navíc státní příspěvek. Od 1. 7. 2024 (MF ČR) platí: od vlastní platby 500 Kč je příspěvek 20 %; maximum 340 Kč měsíčně při vkladu 1 700 Kč a více (až 4 080 Kč za 12 způsobilých měsíců). Příspěvek zaměstnavatele se do státního příspěvku nepočítá. DIP státní příspěvek obvykle nemá — konkuruje spíš volností investic a možností plného vlastního odpočtu už od první koruny (v rámci společného limitu).
| Aspekt | DIP | DPS (doplňkové penzijní spoření) |
|---|---|---|
| Státní příspěvek | Ne | Ano — max 340 Kč/měs. od 1. 7. 2024 |
| Vlastní daňový odpočet | Ano — společný limit 48 000 Kč/rok | Ano — stejný limit; započítává se část nad 1 700 Kč/měs. |
| Zaměstnavatel | Možný; osvobození do 50 000 Kč/rok (úhrn) | Stejný rámec zaměstnavatelských příspěvků |
| Volnost investic | Dle poskytovatele (ETF, fondy, akcie…) | Účastnické fondy penzijní společnosti |
| Podmínka podpory | 120 měsíců + rok 60 let (ZDP § 15b) | Vlastní podmínky DPS + daňová pravidla (u nových smluv od 2024 také 10 let) |
| Poskytovatel | Seznam ČNB (DIP) | Penzijní společnosti |
Podrobněji k penzijku: penzijní spoření 2026 — DPS, státní příspěvek a daně. Rezervu mimo dlouhodobý horizont řešte spíš na spořicím účtu nebo u termínovaného vkladu — DIP není náhrada likvidní rezervy.
Pro koho se DIP hodí (a kdy spíš ne)
- Máte stabilní příjem a dokážete peníze nechat stranou do pravidla 120/60.
- Chcete daňový odpočet a širší výběr investic než v klasickém penzijku.
- Už máte nouzový fond (např. na spořicím účtu) a horizont ideálně 10+ let.
- Zaměstnavatel nabízí příspěvek na daňově podporované produkty a chcete ho směřovat i do DIP.
Méně vhodný je, pokud budete peníze potřebovat dřív (např. bydlení za 3–5 let), nemáte rezervu, nebo byste limit 48 000 Kč stejně naplnili jen přes DPS se státním příspěvkem. DIP také nechrání před poklesem trhů — daňová úleva nesnižuje investiční riziko.
Jak začít s DIP: checklist
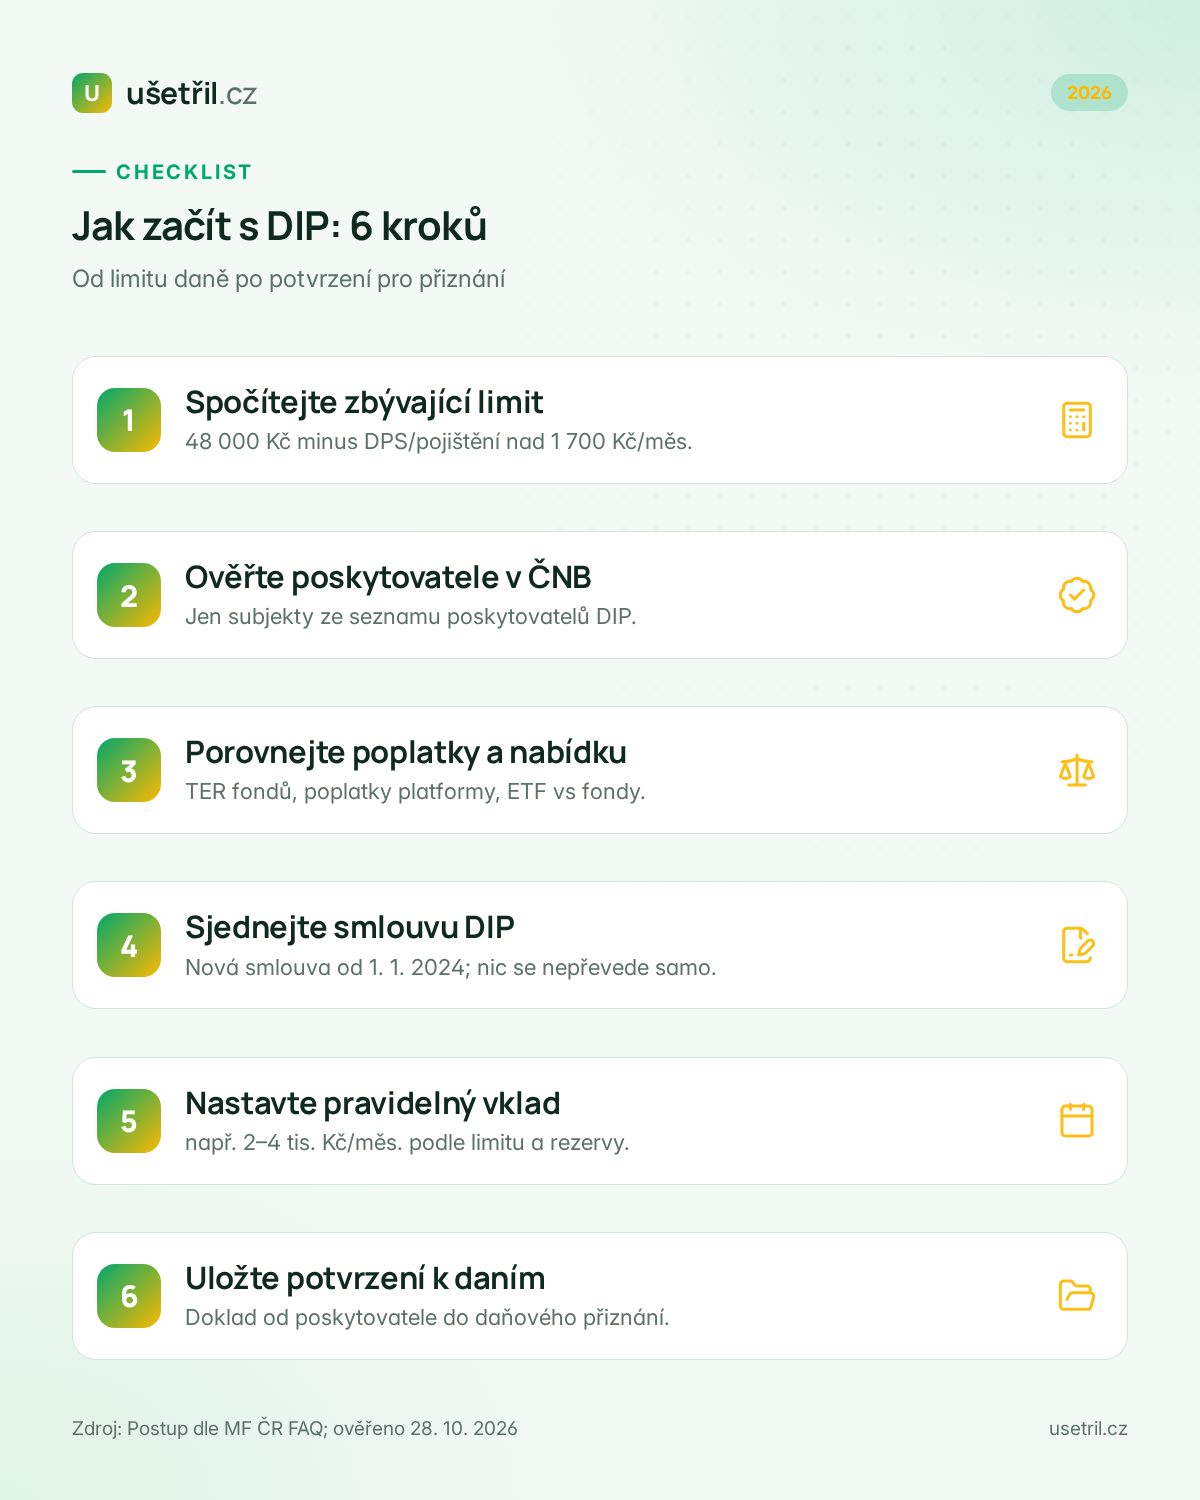
- Zkontrolujte stávající produkty. Kolik už posíláte do DPS / pojištění? Kolik z limitu 48 000 Kč zbývá?
- Ověřte poskytovatele v seznamu ČNB a porovnejte poplatky, nabídku ETF/fondů a možnost příspěvku zaměstnavatele.
- Sjednejte novou smlouvu DIP (nic se „přepnutím“ starého účtu nestane automaticky).
- Nastavte pravidelnou investici podle zbývajícího limitu a rezervy (např. 2–4 tisíce Kč měsíčně — jen jako orientační příklad, ne doporučení).
- Volte srozumitelné portfolio podle rizikového profilu; poplatky (TER, platforma) dlouhodobě ukrajují z výnosu i z efektu daňové úlevy.
- Uložte potvrzení o příspěvcích od poskytovatele pro daňové přiznání / roční zúčtování.
Další kontext k daním: jak ušetřit na daních 2026. K dlouhodobému investování mimo DIP viz také Portu, státní vs korporátní dluhopisy a dividendový kalendář 2026. Ke stavebnímu spoření jako jiné státní podpoře: stavební spoření 2026.
Na co si dát pozor
- Poplatky mohou daňovou výhodu snížit — srovnejte TER i poplatky platformy.
- Předčasný výběr není „malá sankce“: vrací se daňová podpora až 10 let zpětně (MF).
- Výnosy a prodeje uvnitř DIP: výnosy musí zůstat v DIP. Pokud z prodeje majetku vznikne daňová povinnost (nesplněný časový test 3 roky nebo roční limit 100 000 Kč dle ZDP), daň se má zaplatit z majetku mimo DIP — jinak by šlo o výběr z DIP (MF FAQ).
- Investiční riziko zůstává; DIP není spořicí účet.
- Počet DIP není omezen, ale limit odpočtu ano.
Časté otázky (FAQ)
Kolik si můžu odečíst z daní u DIP v roce 2026?
Až 48 000 Kč ročně od základu daně — společně s ostatními daňově podporovanými produkty spoření na stáří a pojištěním dlouhodobé péče (MF ČR, Finanční správa).
Musím mít DIP 10 let a zároveň 60 let?
Ano: 120 kalendářních měsíců od vzniku a nejdříve kalendářní rok dosažení 60 let (§ 15b ZDP). Obě podmínky najednou.
Má DIP státní příspěvek jako penzijko?
Obvykle ne. Státní příspěvek u DPS je až 340 Kč měsíčně při vlastní platbě od 1 700 Kč (od 1. 7. 2024). DIP cílí na daňový odpočet a investiční rámec.
Mohu mít DIP i DPS najednou?
Ano. Sdílíte však jeden limit odpočtu 48 000 Kč. U DPS do odpočtu typicky vstupuje jen část vkladu nad 1 700 Kč měsíčně.
Co když vyberu peníze dřív?
Přicházíte o daňovou výhodu a dříve uplatněnou podporu musíte dodanit (až 10 let zpětně). Převod celého DIP na jiný DIP se za výběr nepovažuje (MF).
Kde ověřím, kdo smí DIP nabízet?
V seznamu poskytovatelů DIP u České národní banky. Poskytovatel mimo seznam DIP legálně nabízet nesmí.
Platí stejná pravidla i v roce 2026, nebo se limity změnily?
K 28. 10. 2026 zůstává rámec z reformy k 1. 1. 2024 (limit 48 000 / 50 000 Kč, pravidlo 120/60) podle veřejných stránek MF a Finanční správy. Před rozhodnutím vždy ověřte aktuální znění zákona a podmínky poskytovatele.
Shrnutí
DIP v roce 2026 dává smysl jako daňově podporovaný dlouhodobý rámec pro investice na stáří: odpočet až 48 000 Kč ročně (sdílený), podmínka 10 let a 60 let věku, možnost zaměstnavatelského příspěvku do 50 000 Kč. Funguje nejlépe spolu s rezervou na spořicím účtu a jasně spočítaným zbývajícím daňovým limitem. Než účet otevřete, ověřte poskytovatele v ČNB a pečlivě porovnejte poplatky — daňová úleva není totéž co investiční výnos.
Zdroje
- Ministerstvo financí ČR: Dlouhodobý investiční produkt a daňová podpora od 1. 1. 2024 (FAQ; ověřeno 28. 10. 2026)
- Ministerstvo financí ČR: Změny státního příspěvku ve III. pilíři od 1. 7. 2024
- Finanční správa: výklad k odpočtům produktů spoření na stáří / DIP (obecné informace k dani z příjmů; ověřeno 28. 10. 2026)
- Zákon č. 586/1992 Sb., o daních z příjmů, § 15a–15b (ve znění po zákoně č. 462/2023 Sb.)
- Česká národní banka: seznam poskytovatelů DIP (informační systémy dohledu)
- MF / finanční gramotnost: přehled DPS a státního příspěvku — financnigramotnost.gov.cz
Upozornění: Článek je pouze informativní a není finanční ani investiční poradenství. Před rozhodnutím si ověřte aktuální podmínky u poskytovatele.